

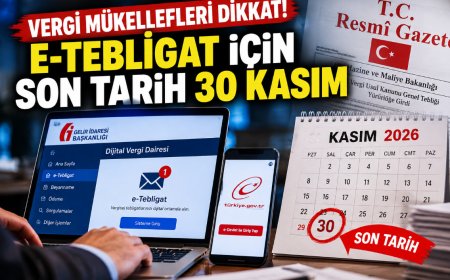

Vergi mükellefleri dikkat! e-Tebligat için son tarih 30 Kasım: Yeni kurallar yürürlükte
Hazine ve Maliye Bakanlığı, e-Tebligat sistemine ilişkin yeni düzenlemeyi yürürlüğe koydu. Belirli vergi mükellefleri için son başvuru tarihi 30 Kasım 2026 olarak belirlendi. Başvuru şartları, tebligat süreleri ve sistemden çıkış kuralları yeniden düzenlendi.

Hazine ve Maliye Bakanlığı, milyonlarca vergi mükellefini ilgilendiren elektronik tebligat sistemine ilişkin yeni düzenlemeyi yürürlüğe koydu. 11 Ekim 2026 tarihli Resmî Gazete'de yayımlanan Vergi Usul Kanunu Genel Tebliği ile e-Tebligat sistemine başvuru süreleri, kullanım şartları ve sistemden çıkış esasları yeniden belirlendi. Düzenlemeye göre, sisteme dahil olması gerektiği halde henüz kayıt yaptırmayan belirli mükelleflerin 30 Kasım 2026 tarihine kadar başvurularını tamamlaması gerekiyor.
VERGİ MÜKELLEFLERİ İÇİN YENİ DÖNEM BAŞLADI
Hazine ve Maliye Bakanlığı tarafından hazırlanan Vergi Usul Kanunu Genel Tebliği, 11 Ekim 2026 tarihli Resmî Gazete'de yayımlanarak yürürlüğe girdi.
Yeni düzenlemeyle elektronik tebligat sistemine ilişkin usul ve esaslar güncellenirken, sisteme dahil olması zorunlu olan mükelleflerin başvuru süreleri de yeniden belirlendi.
Düzenleme kapsamında, daha önce sisteme kaydolması gerektiği halde başvuru yapmayan belirli vergi mükelleflerine 30 Kasım 2026 tarihine kadar süre tanındı.
Bakanlık, elektronik tebligatların gönderilmesi, görüntülenmesi ve hukuken tebliğ edilmiş sayılmasına ilişkin kuralları da düzenledi.
E-TEBLİGAT İÇİN SON BAŞVURU TARİHİ 30 KASIM 2026
Yeni düzenlemenin en önemli başlıklarından biri, elektronik tebligat sistemine kayıt için belirlenen son başvuru tarihi oldu.
Buna göre, 11 Ekim 2026 tarihinden önce e-Tebligat sistemine dahil olması gerektiği halde henüz kayıt yaptırmayan kurumlar vergisi mükellefleri ile ticari, zirai ve mesleki kazançları nedeniyle gerçek usulde vergilendirilen gelir vergisi mükelleflerinin 30 Kasım 2026 tarihine kadar sisteme dahil olması gerekiyor.
Aynı süre, kolektif şirketler ve adi komandit şirketler için de geçerli olacak.
Belirlenen tarihe kadar başvuru yükümlülüğünü yerine getirmeyen mükellefler hakkında ilgili mevzuat kapsamında yaptırım uygulanabilecek.
E-TEBLİGAT SİSTEMİNE KİMLERİN KAYIT OLMASI ZORUNLU?
Hazine ve Maliye Bakanlığının düzenlemesine göre elektronik tebligat sistemine dahil olması gereken mükellef grupları yeniden açıklandı.
Kurumlar vergisi mükellefleri, ticari kazançları nedeniyle gerçek usulde vergilendirilen gelir vergisi mükellefleri, zirai kazançları nedeniyle gerçek usulde vergilendirilenler ve serbest meslek faaliyetlerinden dolayı gerçek usulde vergiye tabi olanlar sistem kapsamına giriyor.
Kolektif şirketler ile adi komandit şirketlerin de belirlenen şartlarda e-Tebligat sistemine dahil olması gerekiyor.
Bunun yanı sıra, Özel Tüketim Vergisi Kanunu'na ekli II sayılı listede bulunan ve kayıt veya tescile tabi malların ilk iktisabında adına tescil yapılacak gerçek ve tüzel kişiler ile tüzel kişiliği bulunmayan teşekküller de düzenleme kapsamında yer alıyor.
Ancak başvuru süreleri, mükellefin durumuna ve yükümlülüğün hangi tarihte başladığına göre farklılık gösterebiliyor.
YENİ İŞE BAŞLAYANLAR İÇİN 15 GÜN ŞARTI
Düzenlemeye göre, 11 Ekim 2026 tarihinden sonra mükellefiyet tesis ettiren ve elektronik tebligat sistemine dahil olması zorunlu olan ilgili mükelleflerin, işe başlama tarihini takip eden 15 gün içerisinde sisteme kayıt yaptırması gerekiyor.
Bu nedenle yeni şirket kuran veya gerçek usulde vergilendirilen ticari, zirai ya da mesleki faaliyete başlayan mükelleflerin başvuru sürelerini takip etmesi önem taşıyor.
ÖTV Kanunu kapsamındaki kayıt ve tescile tabi malların ilk iktisabında adına tescil yapılacak kişilerin ise ilgili kayıt veya tescil işlemi tamamlanmadan önce e-Tebligat sistemine dahil olması zorunlu olacak.
E-TEBLİGAT BAŞVURUSU NASIL YAPILACAK?
Elektronik tebligat sistemine dahil olmak isteyen veya kayıt yaptırması zorunlu bulunan mükellefler, başvurularını Dijital Vergi Dairesi üzerinden elektronik ortamda gerçekleştirebilecek.
Başvurular, mükellefin durumuna uygun Elektronik Tebligat Sistemine Dahil Olma Talep Bildirimi kullanılarak ilgili vergi dairesine de yapılabilecek.
Dijital Vergi Dairesi üzerinden işlem yapmak isteyen mükellefler, Gelir İdaresi Başkanlığının resmî internet hizmetlerinden yararlanabilecek.
Dijital Vergi Dairesi: https://dijital.gib.gov.tr
MEVCUT KULLANICILARIN YENİDEN BAŞVURMASI GEREKMİYOR
Yeni düzenleme, hâlihazırda elektronik tebligat sistemini kullanan mükellefleri de ilgilendiriyor.
Buna göre, 1 Temmuz 2026 tarihinden önce ilgili kanun hükümleri kapsamında e-Tebligat sistemine dahil olan kullanıcıların yeniden başvuru yapmasına gerek bulunmuyor.
Mevcut kullanıcılar, daha önce kendilerine tahsis edilen kullanıcı kodu ve şifreleriyle elektronik tebligat sistemini kullanmaya devam edebilecek.
Böylece mevcut kullanıcıların sisteme erişiminde yeni bir başvuru zorunluluğu oluşturulmayacak.
E-TEBLİGAT 5 GÜN SONRA TEBLİĞ EDİLMİŞ SAYILACAK
Yeni düzenlemede mükelleflerin dikkat etmesi gereken önemli konulardan biri de elektronik tebligatların hukuken geçerli sayıldığı süre oldu.
Elektronik imza ile imzalanan ve e-Tebligat sistemi üzerinden gönderilen belgeler, muhatabın elektronik tebligat adresine ulaştığı tarihi izleyen beşinci günün sonunda tebliğ edilmiş sayılacak.
Bu nedenle mükellefin belgeyi açmamış veya okumamış olması, tebliğ süresinin işlemesini engellemeyecek.
Elektronik tebligatlara ilişkin yasal sürelerin kaçırılmaması için sistemin düzenli olarak kontrol edilmesi önem taşıyor.
SMS VE E-POSTA GELMESE DE TEBLİGAT GEÇERLİ OLACAK
Mükellefler, elektronik tebligat gönderildiğinde kısa mesaj veya e-posta yoluyla bilgilendirilmek için talepte bulunabilecek.
Ancak Bakanlığın düzenlemesine göre, SMS veya e-posta bildiriminin herhangi bir nedenle gönderilememesi, elektronik tebligatın geçerliliğini ortadan kaldırmayacak.
Aynı şekilde bilgilendirme mesajının ulaşmaması, tebligatın hukuken yapılmış sayılacağı tarihi de değiştirmeyecek.
Bu nedenle yalnızca SMS veya e-posta bildirimlerine güvenilmemesi, elektronik tebligatların doğrudan sistem üzerinden takip edilmesi gerekiyor.
E-TEBLİGATLAR E-DEVLET ÜZERİNDEN GÖRÜLEBİLECEK
Vergi mükellefleri kendilerine gönderilen elektronik tebligatları Dijital Vergi Dairesi ve e-Devlet Kapısı üzerinden görüntüleyebilecek.
Sistem aracılığıyla gönderilen elektronik imzalı belgeler, mükelleflere dijital ortamda ulaştırılacak.
Bu uygulamayla vergi dairelerinden yapılan resmî bildirimlerin elektronik ortamda takip edilmesi sağlanacak.
Mükelleflerin özellikle vergiye ilişkin bildirimleri, tebligat tarihlerini ve yasal işlem sürelerini düzenli olarak kontrol etmeleri gerekiyor.
65 YAŞINI DOLDURANLAR İÇİN SİSTEMDEN ÇIKIŞ İMKÂNI
Yeni tebliğle elektronik tebligat sisteminden çıkış şartları da yeniden düzenlendi.
Buna göre, 65 yaşını doldurmuş kişiler, sisteme dahil olma zorunluluğunu gerektiren başka bir durum bulunmaması şartıyla başvuru yaparak sistemden çıkabilecek.
Bu düzenleme, 65 yaşını dolduran herkesin otomatik olarak elektronik tebligat yükümlülüğünden muaf tutulacağı anlamına gelmiyor.
Sistemden çıkış için gerekli şartların sağlanması ve başvurunun yapılması gerekiyor.
HANGİ DURUMLARDA E-TEBLİGAT SİSTEMİNDEN ÇIKILABİLECEK?
Düzenlemeyle gerçek ve tüzel kişilerin elektronik tebligat sisteminden çıkışına ilişkin hükümler de belirlendi.
Tüzel kişilerin ilgili sicil kayıtlarının silinmesi, gerçek kişilerin ölümü veya haklarında gaiplik kararı verilmesi gibi durumlarda sistemden çıkış yapılabilecek.
Belirli şartları taşıyan zorunlu ve isteğe bağlı kullanıcılar da başvuruları üzerine sistemden ayrılabilecek.
Ayrıca kısıtlılık, ceza infaz kurumuna girme veya askerlik hizmeti gibi nedenlerle elektronik tebligat sistemini kullanma imkânı ortadan kalkan kişiler için geçici çıkış hükümleri uygulanabilecek.
KULLANICI ŞİFRESİNİN KORUNMASI ZORUNLU
Hazine ve Maliye Bakanlığı, elektronik tebligat sistemini kullanan mükelleflerin sorumluluklarına ilişkin kuralları da belirledi.
Mükelleflerin sisteme ilişkin bildirimlerini zamanında, eksiksiz ve doğru şekilde yapmaları gerekiyor.
İletişim ve diğer kayıt bilgilerinde değişiklik meydana gelmesi durumunda, bu değişikliklerin ilgili vergi dairesine bildirilmesi önem taşıyor.
Ayrıca kullanıcı kodu ve şifrelerin korunması, üçüncü kişilerle paylaşılmaması gerekiyor.
Kullanıcı bilgilerinin veya şifrenin başkalarının eline geçtiğinin öğrenilmesi halinde durumun gecikmeden ilgili vergi dairesine bildirilmesi gerekiyor.
YÜKÜMLÜLÜKLERE UYMAYANLARA CEZA UYGULANABİLECEK
Elektronik tebligat sistemine ilişkin yükümlülüklerin yerine getirilmemesi durumunda ilgili kanun hükümleri kapsamında cezai yaptırımlar uygulanabilecek.
Bu nedenle e-Tebligat sistemine dahil olması zorunlu olan mükelleflerin başvuru tarihlerini kaçırmaması, mevcut kullanıcıların ise elektronik tebligat adreslerini düzenli olarak kontrol etmesi gerekiyor.
Özellikle 30 Kasım 2026 tarihine kadar kayıt yaptırması gereken mükelleflerin, işlemlerini son güne bırakmadan tamamlamaları önem taşıyor.
11 Ekim 2026 tarihinde yürürlüğe giren yeni düzenleme, vergi mükelleflerinin elektronik tebligat işlemlerine ilişkin başvuru, kullanım ve sistemden çıkış süreçlerini yeniden şekillendiriyor.
Tepkiniz ne oldu?


